
- 51 9 9374.0280
- contato@ideiaimobi.com.br
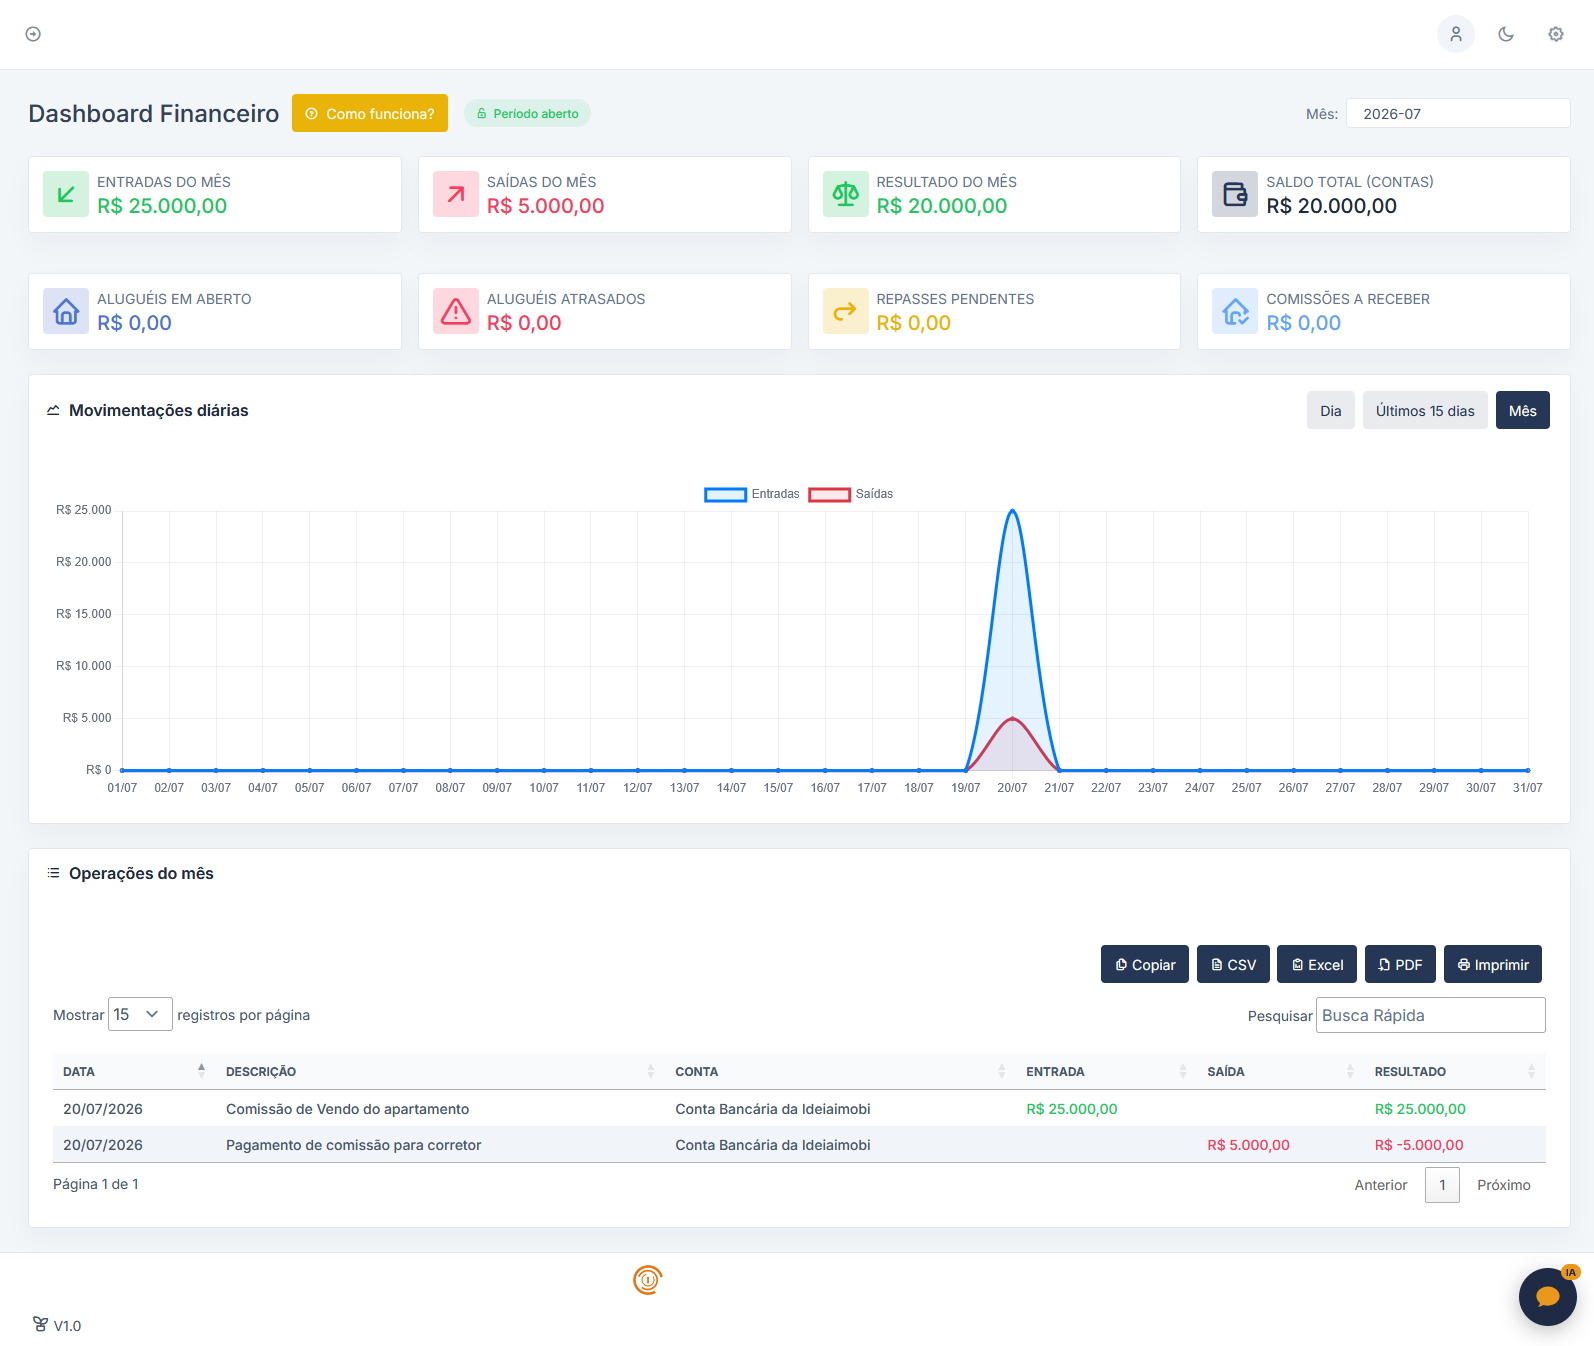
Dashboard Financeiro — a saúde do caixa da sua imobiliária em uma tela
Como o mês está indo, numa tela só. Oito indicadores: entradas, saídas e resultado do mês, saldo total das contas, aluguéis em aberto, aluguéis atrasados, repasses pendentes e comissões a receber. O gráfico compara entradas e saídas por dia, últimos 15 dias ou mês inteiro.
A tela que responde a pergunta que uma planilha nunca respondeu: “vou ter dinheiro em caixa daqui a três meses?” Ela soma o que já está no sistema — aluguéis a receber, cobranças pendentes, repasses aos proprietários e contas a pagar — e mostra, mês a mês, quanto entra, quanto sai e quanto sobra.
Uma ressalva que o próprio sistema faz questão de dar: o aluguel entra cheio e o repasse ao proprietário sai logo abaixo. A maior parte daquele valor é dinheiro de terceiro em trânsito, não receita sua. Fluxo de caixa responde “tenho dinheiro?”; quem responde “tive lucro?” é o Resultado.
Quanto a imobiliária ganhou num período — das receitas ao resultado líquido, passando por deduções, custos, despesas e tributos. Escolha o modelo e o período e clique em Emitir; clicando numa linha você vê quanto cada conta contribuiu.
São dois modelos, e você escolhe qual emitir. A DRE — Demonstração do Resultado do Exercício segue o regime de competência: a receita conta no mês a que pertence. O Resultado Gerencial por Caixa segue o livro-caixa: conta o dia em que o dinheiro entrou. O primeiro mostra se a operação deu lucro; o segundo, o que efetivamente passou pelo caixa.
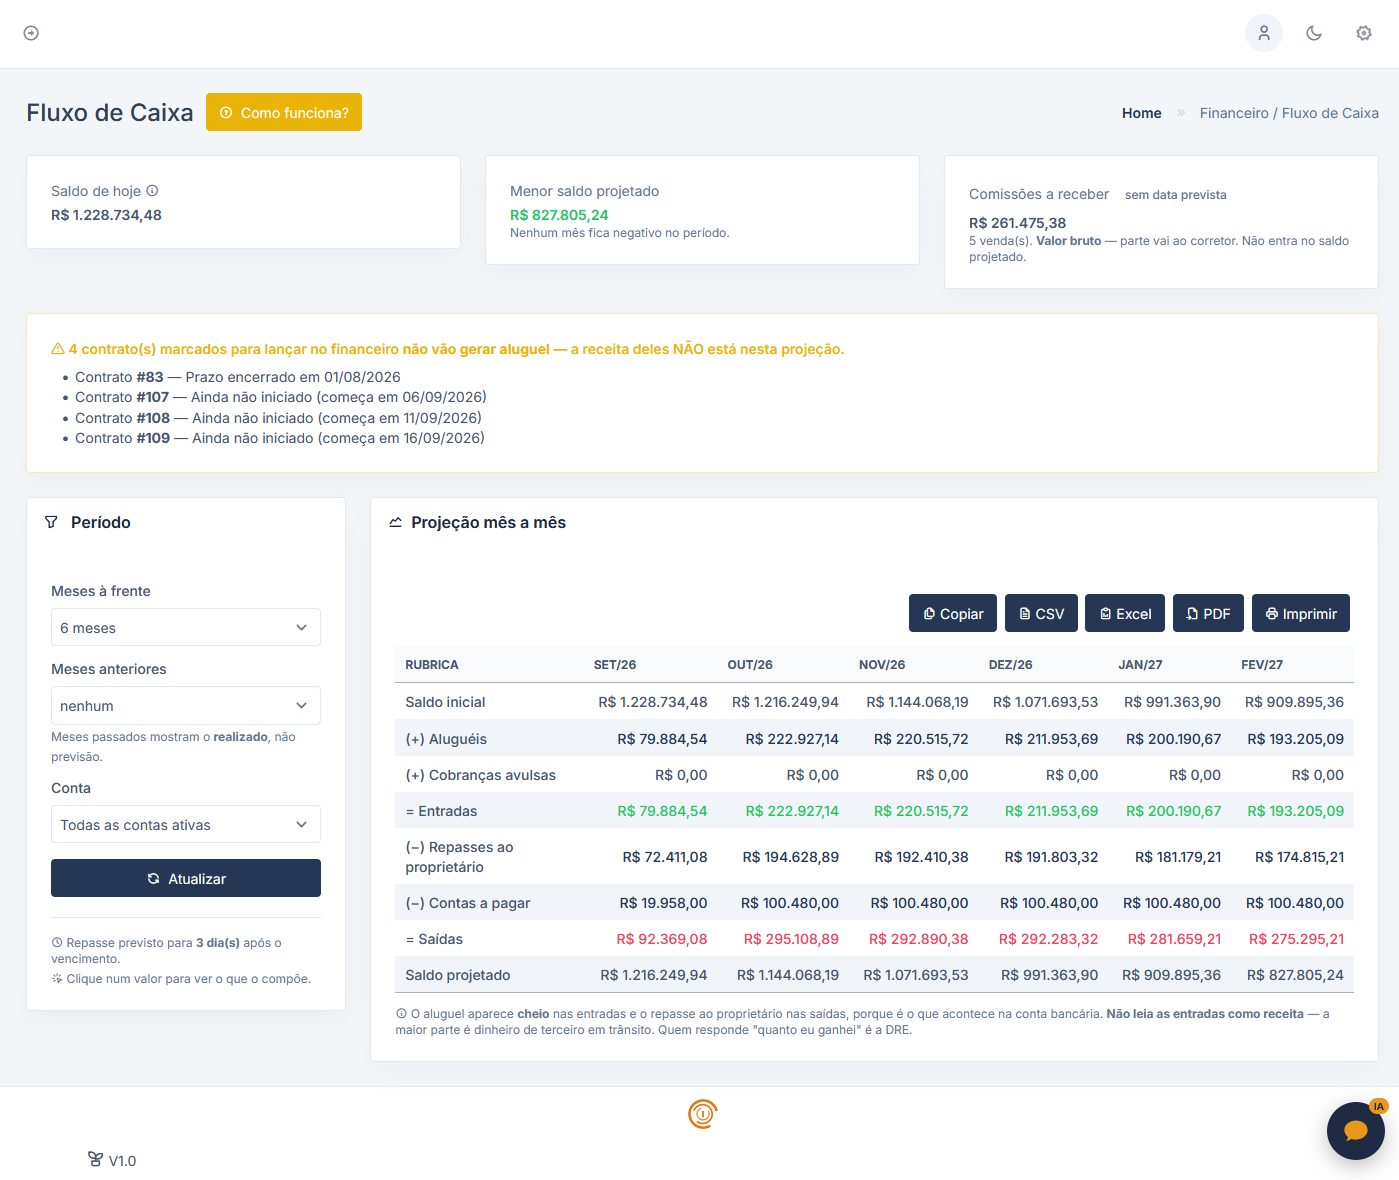
Fluxo de Caixa — Horizonte configurável de 3 a 36 meses à frente
A unidade aqui é a competência: o aluguel de um mês de um contrato. Marcou “Lançar no financeiro” no contrato de locação? As competências passam a nascer sozinhas, todo mês, já com as comissões calculadas.
Dois modelos, definidos no contrato: a imobiliária recebe o valor cheio e repassa ao proprietário, ficando com a taxa de administração; ou o inquilino paga direto ao proprietário e a imobiliária recebe só a taxa.
São coisas diferentes, e convivem — cada uma opcional, com percentuais independentes:
Atenção a uma conta que gera dúvida: a comissão mensal incide sobre a receita da imobiliária, não sobre o aluguel. Num aluguel de R$ 2.000 com taxa de 10%, a receita é R$ 200 — e 20% disso são R$ 40, não R$ 400. O corretor participa do que a imobiliária ganha, não do dinheiro do proprietário.
Registra o que a imobiliária ganha ao vender: a comissão, quando o imóvel é de um cliente (intermediação), ou o valor da venda, quando o imóvel é dela. A comissão se divide entre vários corretores, cada um com seu percentual — o que sobra é da imobiliária.
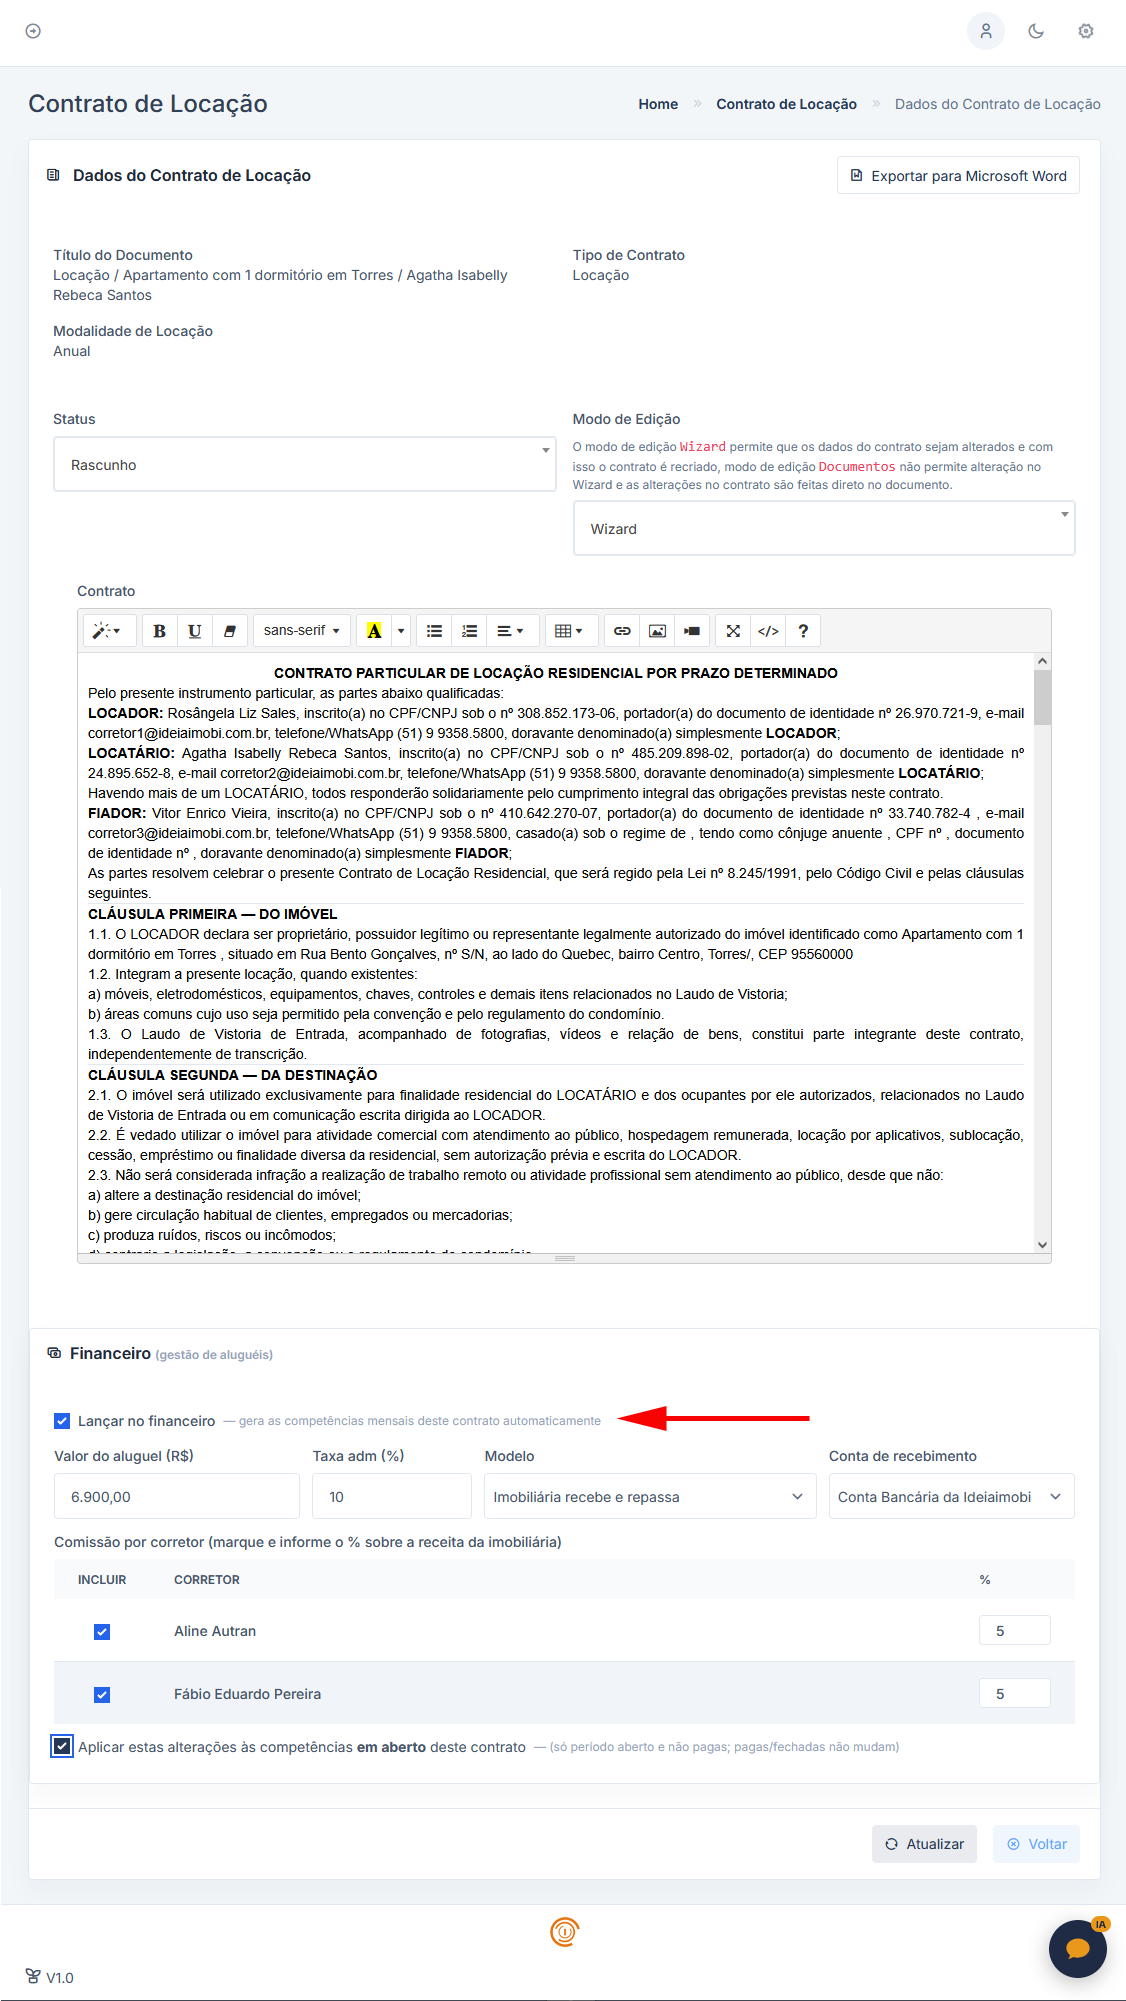
Aluguéis — competências geradas automaticamente pelos contratos
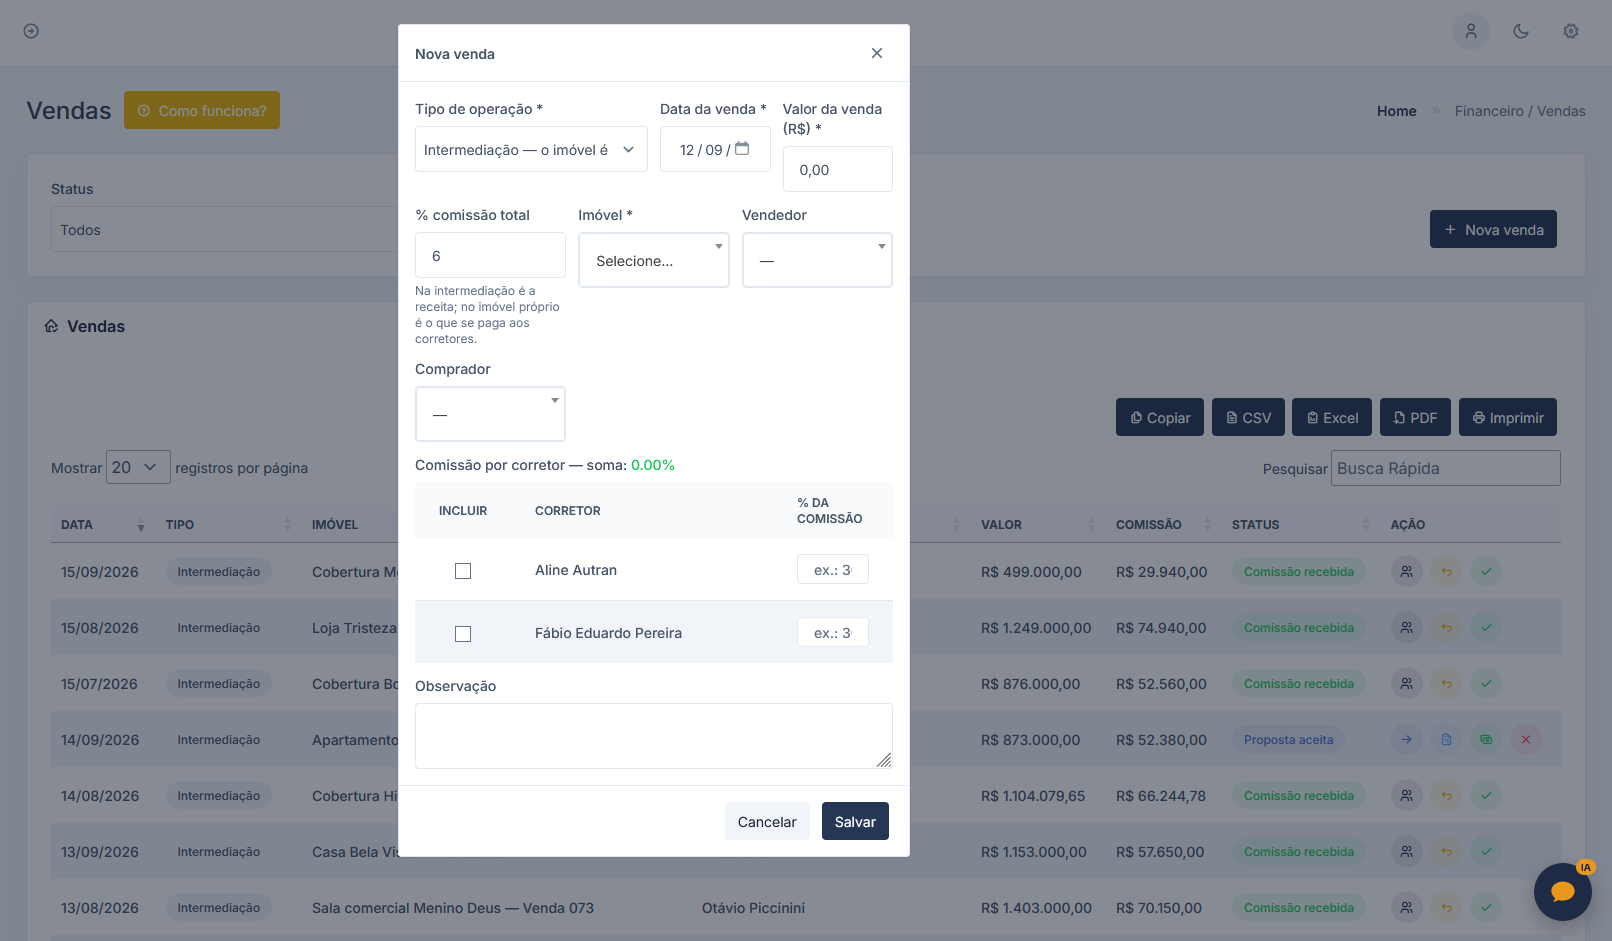
Comissão multi-corretor — o rateio ao vivo, com a parte da imobiliária
Cobre por boleto e Pix sem sair do sistema — e sem dar baixa na mão quando o dinheiro entrar. Emita a cobrança do aluguel, da comissão de venda ou de um serviço avulso, mande o link ao cliente e acompanhe o status.
Quando ele paga, o provedor avisa o sistema por webhook e a entrada é lançada no livro-caixa sozinha, na conta que você escolheu. Quem é cobrado depende do modelo do contrato: o inquilino pelo valor cheio, ou o proprietário só pela taxa.
Corrige o valor do aluguel pelo índice do contrato. O sistema mostra a fila dos contratos com reajuste vencendo, o índice, quanto ele acumulou em 12 meses, o valor atual e o novo. Você decide: confirmar, ajustar quando houve negociação — os dois ficam registrados, o que o índice deu e o que foi aplicado — ou recusar, informando o motivo.
A mesma lógica, mas para o prazo. A fila mostra os contratos vigentes que vencem nos próximos 60 dias, com os já vencidos primeiro. Três saídas, e só três:
A opção sugerida já vem marcada seguindo o que está escrito no contrato, mas quem confirma é você. E o aluguel continua sendo gerado enquanto a decisão não sai.
O que a imobiliária deve, com vencimento. Os títulos chegam de dois jeitos: gerados pelas despesas recorrentes ou lançados à mão, para o que é avulso. Ao pagar, você informa valor, data e conta: o título vira pago e nasce uma saída no livro-caixa. Pagou menos que o previsto, fica parcial e você completa depois.
Cadastre uma vez o que a imobiliária paga todo mês — aluguel da sala, internet, luz, contador — e o sistema gera os títulos sozinho, mês após mês. Aqui você guarda o molde, não a conta: descrição, categoria, valor, dia do vencimento, periodicidade e data de início.
Conta de luz e água não tem valor conhecido antes de chegar: marque “valor variável”. O título nasce como estimativa — calculada pela média dos últimos 3 ou 12 meses, sempre sobre o valor pago — e aparece marcado no fluxo de caixa, para não confundir chute com compromisso.
O livro-caixa: tudo que entrou e saiu, com data, conta, categoria e valor. A coluna Origem mostra de onde cada linha veio — Manual é o que você digitou; Aluguel, Repasse, Venda, Comissão, Transferência e Estorno nasceram sozinhos, a partir de outra tela.
Banco, Pix, dinheiro, cartão e conta interna. Você informa o nome, o tipo, o saldo inicial e a data desse saldo — daí em diante o saldo atual é calculado sozinho, nunca digitado. Conta com movimentação não é excluída, apenas inativada, para não sumir com o histórico.
Confere se o que está registrado bate com o que realmente passou no banco. Baixe o extrato em .ofx no internet banking e suba no sistema, escolhendo a conta. Cada linha pendente tem três saídas: conciliar com um lançamento existente (o sistema sugere os compatíveis — mesmo valor, mesma direção, data próxima), criar lançamento, ou ignorar.
Duas abas. No Diário, você escolhe conta e data, o sistema apura o saldo calculado e você informa o saldo conferido — a diferença aparece na hora e ajuda a achar o lançamento que faltou. No Fechamento do mês, você vê o resumo consolidado e encerra o período.
O fechamento é sequencial: só se fecha um mês depois dos anteriores que tiveram movimento. E reabrir exige justificativa e o aceite de um termo de responsabilidade fiscal — tudo registrado na Auditoria, com IP.
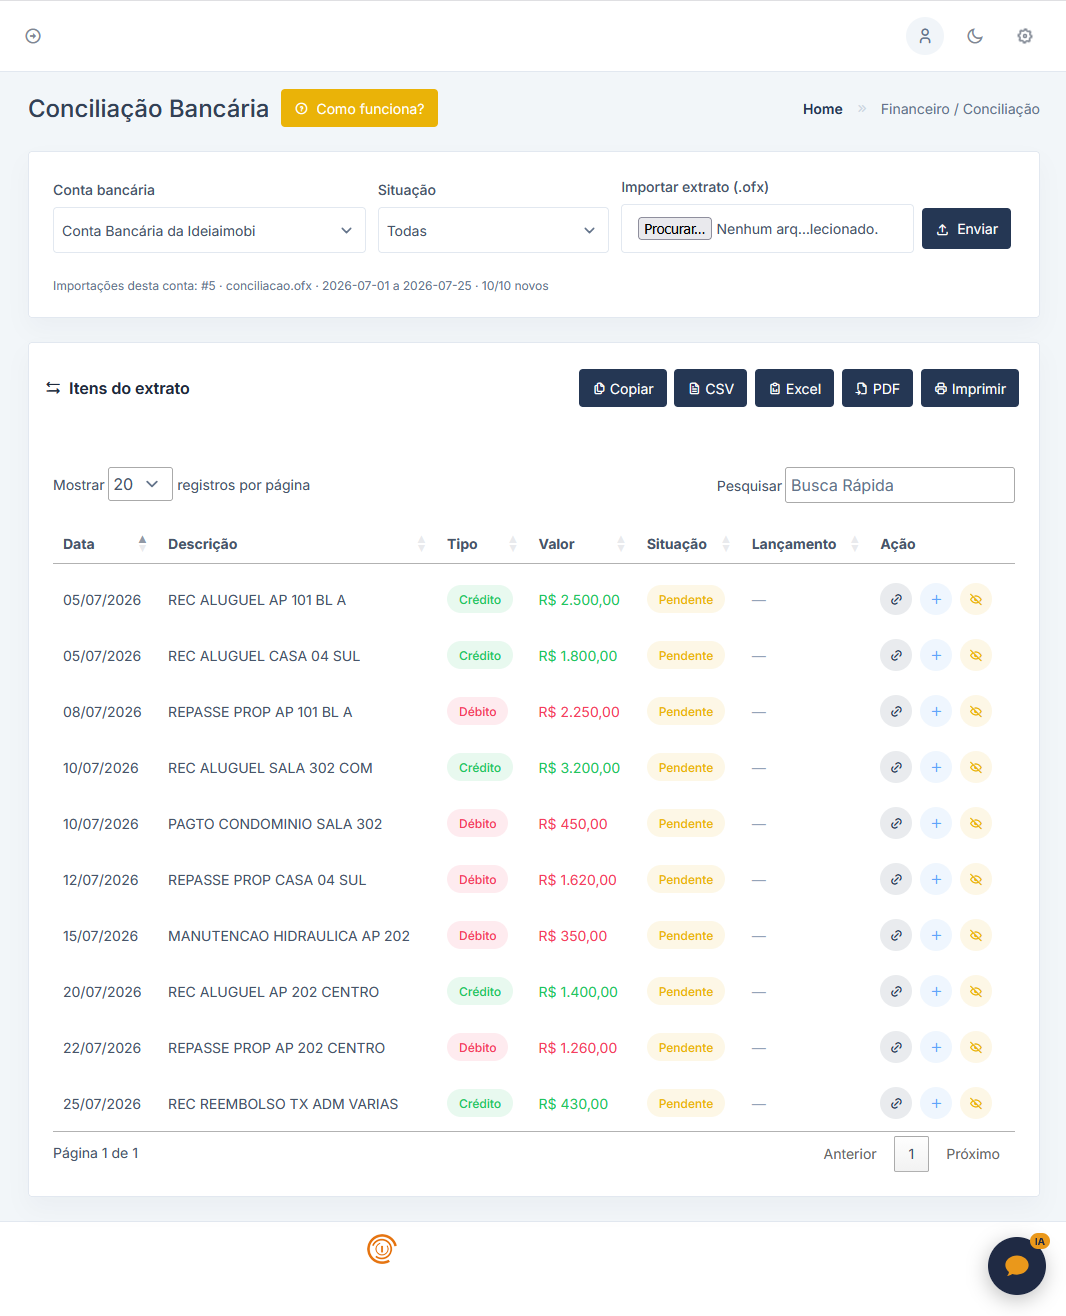
Importação do extrato OFX do seu banco
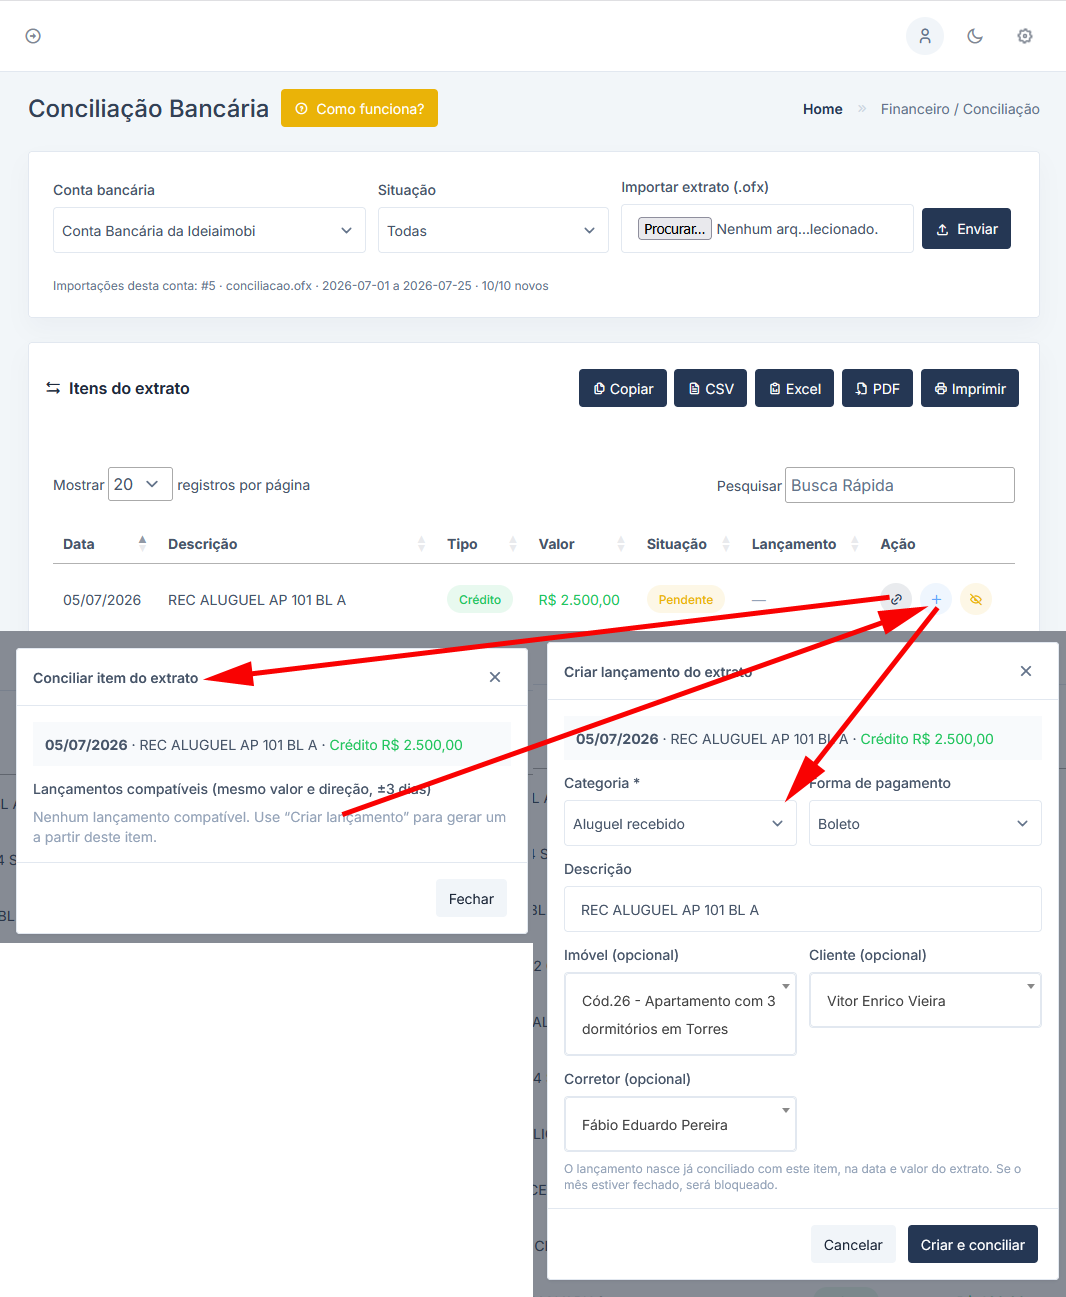
Conciliação — o sistema sugere, você confirma
Faz o sistema saber das suas notas — as que você emite pela taxa de administração e pela comissão de venda, e as que o corretor emite contra você. Em A faturar, você vê o que já pode virar nota; o sistema monta tomador, atividade e impostos.
Um esclarecimento que evita muita confusão: imobiliária emite apenas NFS-e, nota de serviço. Venda de imóvel não gera nota fiscal — imóvel não é mercadoria, e a transmissão se documenta por escritura, ITBI e registro na matrícula. O que se fatura é a comissão de intermediação e a taxa de administração.
A declaração anual obrigatória para quem intermedeia locações. Escolha o ano-calendário e o sistema monta o resumo — CNPJ do declarante, número de contratos, total de aluguéis e comissões — junto de um painel de pendências.
Em vez de reconstruir um ano inteiro de planilhas em fevereiro.
O único lugar do sistema onde mora a resposta para “quanto de imposto incide sobre esta operação”. Não é uma constante no código nem um campo no plano de contas: são regras com vigência — alíquota, base de cálculo, redução, regime e o fundamento legal que justifica cada uma. É daqui que a nota fiscal tira os tributos.
Por que existe separado: entre 2026 e 2033 convivem ISS, PIS e Cofins — o sistema atual, que não desaparece de uma vez —, IBS e CBS da Reforma Tributária, que entram por etapas, e o Simples Nacional, com regras próprias. Uma alíquota gravada no código seria copiada para o histórico sem rastro do fundamento: seis meses depois, ninguém saberia explicar por que aquele documento foi calculado daquele jeito.
A Reforma criou um regime específico para operações com bens imóveis (LC 214/2025), com reduções previstas de 50% na venda e 70% na locação.
Uma ressalva importante: o sistema oferece o motor com vigência e rastreabilidade — quem preenche a regra é o seu contador, que responde legalmente por ela. Este módulo não dá orientação fiscal.
A estrutura contábil da imobiliária — a lista organizada de tudo que pode entrar, sair, ficar guardado ou ser devido. Ele responde a uma pergunta só: “qual é a natureza deste fato?” O sistema já vem com um template de mais de 220 contas em 10 grupos; seu contador ajusta o que for preciso.
A etiqueta mais importante da tela é “terceiros”. Ela marca o dinheiro que passa pela imobiliária mas não é dela — aluguel a repassar, caução. Sem ela, um aluguel de R$ 3.000 com R$ 2.700 de repasse faria os relatórios mostrarem R$ 3.000 de faturamento quando você ganhou R$ 300. É essa marcação que impede o resultado da empresa de aparecer inflado pelo dinheiro dos outros.
E uma regra que evita o plano explodir: corretor, imóvel e contrato são dimensões, não contas. Você cria “Comissão de Corretor — Venda” e informa qual corretor no lançamento — assim dá para comparar o custo total de comissões entre meses e filtrar por pessoa quando quiser.
Seus movimentos do jeito que a contabilidade precisa: cada fato registrado com débito e crédito de valores iguais. É o que sustenta um resultado de verdade, e não só um resumo de entradas e saídas.
O módulo responde à pergunta que mais confunde quem administra locação: “entrou R$ 3.000, por que o resultado diz que minha receita foi R$ 300?” Porque R$ 2.700 viraram dívida com o proprietário, que some no repasse — e o repasse não é despesa.
As listas que classificam o dinheiro: Entrada, Saída e Forma de pagamento. Cada categoria aponta para uma conta do plano — é essa ligação que faz o lançamento chegar aos relatórios contábeis. Você escolhe a categoria no dia a dia, e o sistema sabe a conta.
Toda operação registra quem fez, quando e o antes/depois dos dados. Ninguém edita, ninguém apaga — nem o administrador. E a gravação é atômica: nenhuma escrita acontece sem o seu registro.
Lançamentos automáticos não são editados: erros se corrigem com lançamento inverso. O original fica riscado, não some. O histórico permanece íntegro, sempre.
Período fechado é período bloqueado: nenhuma escrita retroativa. Reabertura exige permissão específica, justificativa e aceite de termo de responsabilidade fiscal — com IP registrado.
Responde “quem fez isso, e quando?” sobre qualquer operação do Financeiro. É uma tela somente leitura: você filtra por período, por ator — usuário, cron, sistema ou webhook —, por entidade e por ação, e abre o detalhe de cada operação para ver os valores antes e depois.
A trilha é imutável, e é por isso que ela serve de prova: quando o número de um relatório não fecha, é aqui que se descobre o que aconteceu com ele — inclusive o que foi feito pelas rotinas automáticas de madrugada.
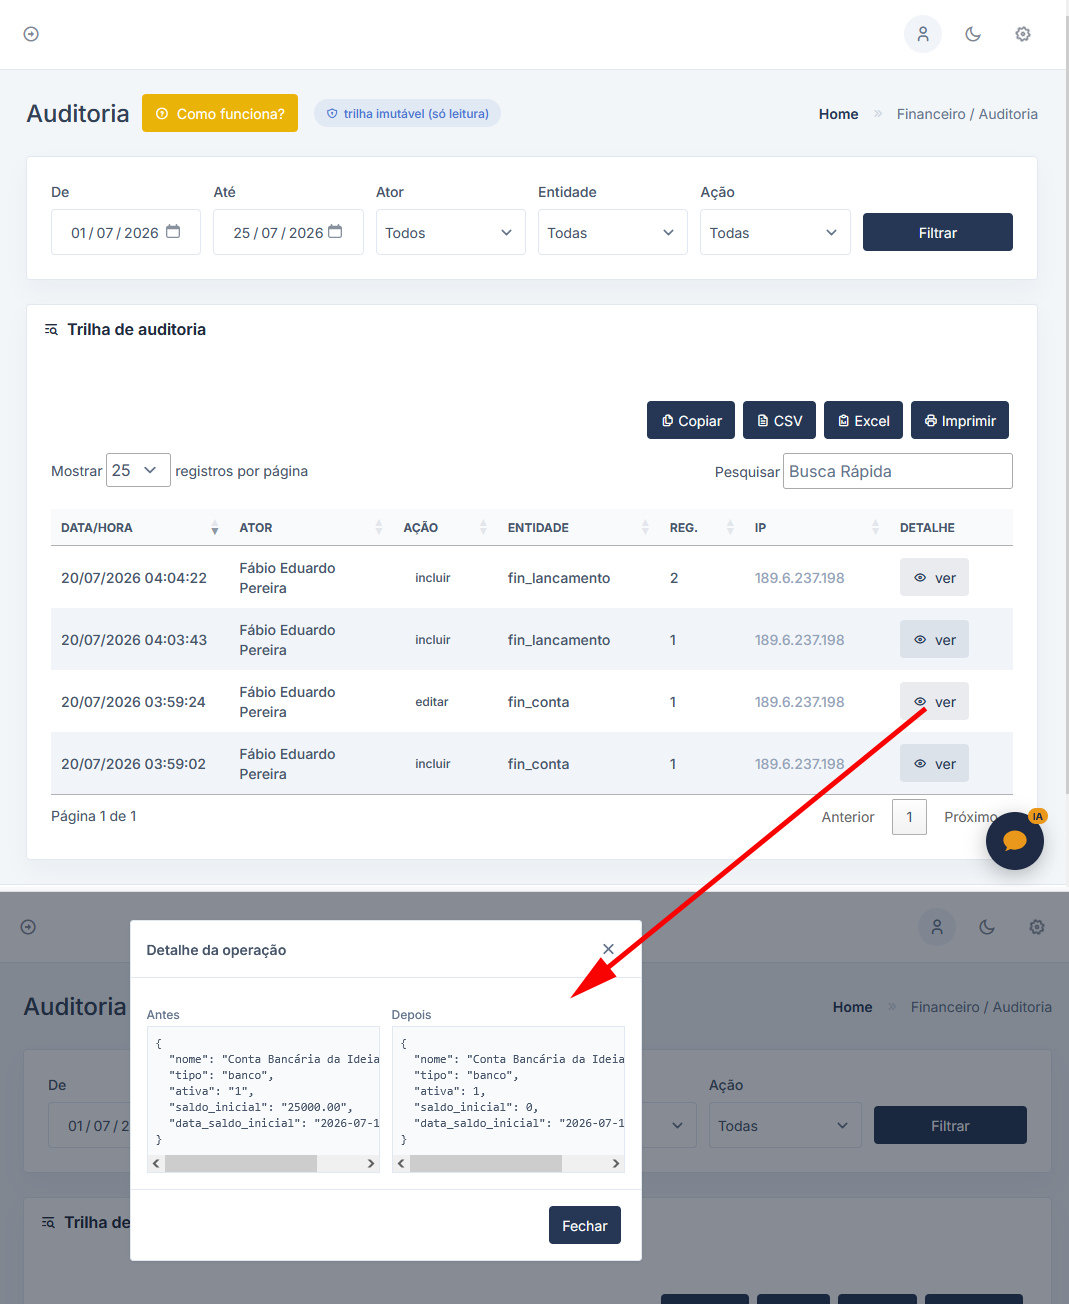
Auditoria — cada operação com autor, data e antes/depois
A tela de configuração que faz Cobranças e Notas Fiscais funcionarem. Você informa as credenciais do provedor de pagamentos (chave de API, ambiente de teste ou produção) e a conta de recebimento onde a baixa automática vai cair — sem ela, a cobrança é emitida mas a baixa não acontece, e isso é de propósito: sem saber em qual conta o dinheiro entrou, o sistema não adivinha.
Configura também o webhook (a tela mostra a URL e gera o token), os dados fiscais para NFS-e — CNPJ, inscrição municipal, código IBGE do município, regime tributário, série e número do RPS — e as atividades fiscais, com o código de tributação de cada serviço que você presta.
Sim. O livro-caixa é alimentado automaticamente pelos fatos do negócio: baixa de aluguel, repasse e comissão de venda geram lançamentos sozinhos. Lançamento manual fica só para despesas e receitas avulsas.
Sim. O Fluxo de Caixa soma o que já está no sistema — aluguéis a receber, cobranças pendentes, repasses e contas a pagar — e projeta mês a mês quanto entra, quanto sai e quanto sobra, com horizonte configurável de 3 a 36 meses. O mês que fica negativo aparece destacado, e clicando em qualquer valor você vê de onde ele veio.
Porque o aluguel entra cheio e o repasse ao proprietário sai logo abaixo, exatamente como acontece na conta do banco. A maior parte daquele valor é dinheiro de terceiro em trânsito, não receita da imobiliária. Quem responde “quanto eu ganhei” é a tela de Resultado.
Não. A comissão mensal do corretor é um percentual da receita da imobiliária, não do aluguel. Em um aluguel de R$ 2.000 com taxa de administração de 10%, a receita é R$ 200 — e 20% disso são R$ 40. O corretor participa do que a imobiliária ganha, não do dinheiro do proprietário.
Sim. Você emite a cobrança do aluguel, da comissão de venda ou de um serviço avulso e envia o link ao cliente. Quando ele paga, o provedor avisa o sistema por webhook e a entrada é lançada no livro-caixa sozinha, na conta que você escolheu.
Cada tela do financeiro tem permissão independente por perfil — e ações sensíveis são permissões próprias: “pagar” é separado de “cadastrar”, e “reabrir mês” é separado de “fechar mês”. Toda operação fica registrada na trilha de auditoria imutável, inclusive as feitas por rotinas automáticas.
Não. No dia a dia você escolhe uma categoria — “Aluguel recebido”, “IPTU” — e o sistema sabe a qual conta contábil ela corresponde. O plano de contas e a escrituração por partida dobrada existem para o seu contador; o corretor e o administrador não precisam entrar lá.
Sim, para as locações. O sistema consolida os aluguéis efetivamente pagos no ano-calendário e gera o arquivo .txt para importar no programa da Receita Federal, com um painel de pendências que aponta o que falta antes de gerar.
Você baixa o extrato em formato OFX no internet banking e sobe no sistema, escolhendo a conta. Ele sugere as correspondências com valor e direção iguais e data próxima. Cada linha pendente pode ser conciliada, virar um lançamento novo ou ser ignorada. Subir o mesmo arquivo duas vezes não duplica nada.
Teste o Ideiaimobi gratuitamente. Sem cartão de crédito. Cancele quando quiser.
Quero começar agoraEste site usa cookies e ferramentas de análise e marketing (Google Analytics, Google Ads, Meta e Mautic) para entender como você navega e melhorar nossos serviços. Ao continuar navegando, esses dados serão coletados. Veja os detalhes na Política de Privacidade.